
 + 86 18721624519
ကူးသန်းရောင်းဝယ်ရေးနှင့် စက်မှုလုပ်ငန်းသုံး စွမ်းအင်သိုလှောင်မှုသည် လာမည့်နှစ်တွင် ဖွံ့ဖြိုးတိုးတက်မှုအရှိန်အဟုန်ကို ဖော်ဆောင်နိုင်မည်ဖြစ်သည်။
ကမ္ဘာလုံးဆိုင်ရာ စွမ်းအင်ဖွဲ့စည်းပုံ အသွင်ကူးပြောင်းမှု နက်ရှိုင်းလာခြင်းနှင့် "ကာဗွန်နှစ်ထပ်" ရည်မှန်းချက်နှင့်အတူ၊ စီးပွားဖြစ်နှင့် စက်မှုလုပ်ငန်းသုံး စွမ်းအင်သိုလှောင်မှုသည် မကြုံစဖူး ဖွံ့ဖြိုးတိုးတက်မှု အခွင့်အလမ်းများကို ယူဆောင်လာပါသည်။ ၂၀၂၅ ခုနှစ်တွင် ကမ္ဘာလုံးဆိုင်ရာ စက်မှုနှင့် စီးပွားဖြစ် စွမ်းအင်သိုလှောင်မှုဈေးကွက်သည် အလျင်အမြန် ကြီးထွားလာမည်ဖြစ်ပြီး အစိုးရများ၏ မူဝါဒပံ့ပိုးမှု၊ ဈေးကွက်ထောက်ပံ့မှုနှင့် ဝယ်လိုအားအကြား ကြီးထွားလာသော ဟန်ချက်ညီမှုနှင့် သိသာထင်ရှားသော အကျိုးအမြတ်အလားအလာများကို ပြသနိုင်မည်ဟု မျှော်လင့်ရပြီး ဤကဏ္ဍကို မှတ်တိုင်သစ်တစ်ခုသို့ တွန်းအားပေးမည်ဖြစ်သည်။
ပထမဦးစွာ၊ ဈေးကွက်အရွယ်အစားနှင့် တပ်ဆင်စွမ်းရည်ခန့်မှန်းချက်
* ဈေးကွက်အရွယ်အစား- Dataintelo ၏ အစီရင်ခံစာအရ ကမ္ဘာလုံးဆိုင်ရာ စက်မှုနှင့် စီးပွားဖြစ် စွမ်းအင်သိုလှောင်မှုဈေးကွက်သည် ၂၀၂၃ ခုနှစ်တွင် အမေရိကန်ဒေါ်လာ ၁၅ ဘီလီယံခန့်ရှိမည်ဖြစ်ပြီး ၂၀၃၂ ခုနှစ်တွင် ၁၂.၅% ၏ နှစ်စဉ်တိုးတက်မှုနှုန်း (CAGR) ဖြင့် အမေရိကန်ဒေါ်လာ ၄၅ ဘီလီယံအထိ တိုးတက်လာမည်ဟု မျှော်လင့်ရသည်။
* ထည့်သွင်းထားသော စွမ်းရည်- TrendForce သည် စွမ်းအင်သိုလှောင်မှုအသစ်၏ ကမ္ဘာလုံးဆိုင်ရာ တပ်ဆင်နိုင်စွမ်းသည် 86 ခုနှစ်တွင် 221 GW/2025 GWh သို့ရောက်ရှိရန် မျှော်လင့်ထားပြီး၊ စက်မှုနှင့် ကူးသန်းရောင်းဝယ်ရေးဘက်ဆိုင်ရာ စွမ်းအင်သိုလှောင်မှုတွင် အရေးကြီးသောအခန်းကဏ္ဍမှ ပါဝင်နေပြီး 27 မှ 36%/2024% တစ်နှစ်ထက်တစ်နှစ် တိုးတက်မှုရှိလာမည်ဖြစ်သည်။
* အပိုင်းခွဲထားသော စျေးကွက်စွမ်းဆောင်ရည် (ဥပမာ၊ အမေရိကန်ဈေးကွက်)
American Council for Clean Energy (ACP) နှင့် Wood Mackenzie တို့ ပူးပေါင်းထုတ်ဝေသည့် US Energy Storage Monitor အစီရင်ခံစာအရ US စွမ်းအင်သိုလှောင်မှုစျေးကွက် (အသုံးဝင်မှု၊ ဖြန့်ဝေမှု၊ ကူးသန်းရောင်းဝယ်ရေးနှင့် စက်မှုလုပ်ငန်း) သည် 15.2 ခုနှစ်တွင် တပ်ဆင်မှုအသစ်များ၏ 48.7 GW/2025 GWh ခန့်ကို ပေါင်းထည့်မည်ဖြစ်သည်။
Utility ဘက်တွင်- အမြင့်ဆုံးရှယ်ယာအတွက် 22% တိုးလာရန်မျှော်လင့်ရသည်။
ဖြန့်ဝေထားသော စွမ်းအင်သိုလှောင်မှု- မူဝါဒအရ အတည်တကျ၊ မက်လုံးပေး ချိန်ညှိမှု၊
ကူးသန်းရောင်းဝယ်ရေးနှင့်စက်မှုကဏ္ဍ- 0.4 GW/0.8 GWh ခန့် တပ်ဆင်မှုအသစ်များဖြင့် ကြံ့ခိုင်ဆဲဖြစ်ပြီး တစ်နှစ်ထက်တစ်နှစ် 11% ခန့် မြင့်တက်လာသည်။
* ကမ္ဘာ့စျေးကွက်စွမ်းဆောင်ရည်
Wood Mackenzie ၂၀၂၄ ခုနှစ် ဒုတိယသုံးလပတ် "ကမ္ဘာလုံးဆိုင်ရာ စွမ်းအင်သိုလှောင်မှု ဈေးကွက်အလားအလာ" အရ ၂၀၂၄ ခုနှစ်ကုန်အထိ ကမ္ဘာလုံးဆိုင်ရာ (စုပ်စက်ဖြင့် သိုလှောင်ခြင်းမှအပ) စုစုပေါင်း တပ်ဆင်စွမ်းရည် 159 GW/358 GWh ရှိပြီး ၂၀၂၄ မှ ၂၀၃၃ ခုနှစ်အတွင်း နောက်ထပ် 926 GW/2 789 GWh ထပ်မံတိုးလာမည်ဟု မျှော်လင့်ရပြီး ကမ္ဘာလုံးဆိုင်ရာ စွမ်းအင်သိုလှောင်မှုသည် multi-TW ခေတ်သို့ ဦးတည်နေပါသည်။
နည်းပညာဆိုင်ရာ ရင့်ကျက်မှုနှင့် ကုန်ကျစရိတ်များ ဆက်တိုက် ကျဆင်းလာသည်နှင့်အမျှ စက်မှုနှင့် ကူးသန်းရောင်းဝယ်ရေး စွမ်းအင်သိုလှောင်မှုတွင် တပ်ဆင်ထားသည့် အခြေခံသည် လာမည့်နှစ်တွင် သိသိသာသာ တိုးလာမည်ဟု ဤအချက်အလက်များက ဖော်ပြသည်။
ဒုတိယအချက်မှာ နိုင်ငံပေါင်းစုံမှ အခွင့်သာသော superposition ဖြစ်သည်။
- အမေရိကန်ပြည်ထောင်စုတွင်
* ငွေကြေးဖောင်းပွမှုလျှော့ချရေးအက်ဥပဒေ (IRA) သည် 30% ရင်းနှီးမြှုပ်နှံမှုအခွန်ခရက်ဒစ် (ITC) နှင့် ပြည်တွင်းကုန်ထုတ်လုပ်ငန်းနှင့် ဝင်ငွေနည်းရပ်ရွာပရောဂျက်များအတွက် ထပ်လောင်းမက်လုံးများ ဆက်လက်ပံ့ပိုးပေးပါသည်။
* FERC အမိန့် 841 သည် စွမ်းအင်သိုလှောင်ရန်အတွက် လျှပ်စစ်စျေးကွက်များဖွင့်ရန် တွန်းအားပေးပြီး ကြိမ်နှုန်းစည်းမျဉ်းနှင့် စွမ်းဆောင်ရည်စျေးကွက်များတွင် သိုလှောင်မှုပါဝင်မှုကို အားပေးသည်။
* 3.8 ခုနှစ် Q3 တွင် US တွင် စွမ်းအင်သိုလှောင်မှုအသစ် 2024 GW ရှိပြီး တစ်နှစ်ထက်တစ်နှစ် 80% တိုးကာ နှစ်စဉ် 12 GW နီးပါး တပ်ဆင်ထားပြီး၊ အချိန်တိုင်းမြင့်မားသည်။
- တရုတ်နိုင်ငံ
* ၁၄ ကြိမ်မြောက် ငါးနှစ်စီမံကိန်းသည် စွမ်းအင်သိုလှောင်မှုအသစ်ကို အဓိက ဖွံ့ဖြိုးတိုးတက်ရေးပစ်မှတ်အဖြစ် ထည့်သွင်းထားပြီး 14 ခုနှစ်တွင် တပ်ဆင်ထားသည့် စွမ်းအင်သိုလှောင်မှုပမာဏသည် ကီလိုဝပ်သန်း (၃၀)အထိ ရှိလာမည်ဟု အဆိုပြုထားသည်။
* စွမ်းအင်သိုလှောင်မှုစနစ်၏ စက်မှုလုပ်ငန်းနှင့် ကူးသန်းရောင်းဝယ်ရေးဘက်ခြမ်းကို အရှိန်မြှင့်ရန်အတွက် ပြည်နယ်ပေါင်းစုံမှ အကောက်ခွန်မက်လုံးများနှင့် စွမ်းဆောင်ရည်စျေးကွက်တည်ဆောက်မှု။
- ဥရောပ
* EU Renewable Energy Directive Revision (RED II/III) စွမ်းအင်သိုလှောင်မှုနှင့် စွမ်းအင်အသစ်များ၏ ပေါင်းစပ်ဖွံ့ဖြိုးတိုးတက်မှုအတွက် လိုအပ်ချက်များကို အားကောင်းစေရန်။
* ဂျာမနီ၊ ယူနိုက်တက်ကင်းဒမ်းနှင့် အခြားနိုင်ငံများသည် အစိမ်းရောင် ဟိုက်ဒရိုဂျင်၊ စွမ်းအင်သိုလှောင်ဖြန့်ဖြူးရေးကွန်ရက်များကို လုပ်ငန်းများ၏ ဆောက်လုပ်ရေးစရိတ်စကများကို လျှော့ချရန် ထောက်ပံ့မှုများကို ဖြန့်ကြက်မည်ဖြစ်သည်။
- ဖွံ့ဖြိုးဆဲနိုင်ငံများ
* အပြည်ပြည်ဆိုင်ရာစွမ်းအင်အေဂျင်စီ (IEA) သည် 2.2 ခုနှစ်တွင် ကမ္ဘာလုံးဆိုင်ရာသန့်ရှင်းသောစွမ်းအင်ရင်းနှီးမြှုပ်နှံမှု US$ 2025 ထရီလီယံရောက်ရှိရန်မျှော်လင့်ထားပြီး စွမ်းအင်သိုလှောင်မှုတွင် US$ 66 ဘီလီယံခန့်ရင်းနှီးမြှုပ်နှံမည်ဖြစ်ကာ စွမ်းအင်သိုလှောင်မှု၏အမြတ်အစွန်းအလားအလာများတွင် နိုင်ငံတကာအရင်းအနှီး၏ယုံကြည်မှုကို မီးမောင်းထိုးပြထားသည်။
ပေါ်လစီ အမြတ်ဝေစုများ စုပုံနေပါသည်။ စက်မှုနှင့် ကူးသန်းရောင်းဝယ်ရေး သုံးစွဲသူများသည် စီမံကိန်းဖြစ်နိုင်ခြေနှင့် ရင်းနှီးမြှုပ်နှံမှုအပေါ် သိသိသာသာ တိုးတက်ကောင်းမွန်လာစေရန် မက်လုံးများစွာကို ရရှိနိုင်သည်။
တတိယအချက်၊ ၀ယ်လိုအား လွန်ကဲခြင်း သို့မဟုတ် ထောက်ပံ့မှု နည်းပါးနေပါသလား။
* ထောက်ပံ့ရေးဘက်တွင်- ဘက်ထရီထုတ်လုပ်မှုစွမ်းရည်ကို တိုးချဲ့ခြင်းဖြင့် (တရုတ်၊ တောင်ကိုရီးယားနှင့် ဥရောပရှိ ဘက်ထရီစက်ရုံများ ဆက်လက်ထွက်ပေါ်နေ) စွမ်းအင်သိုလှောင်မှုစနစ်များ၏ ကုန်ကျစရိတ်သည် 780 ခုနှစ်တွင် US$ 2013/kWh မှ US$ 139/kWh သို့ 2023 ခုနှစ်တွင် US$ 80/kWh သို့ ကျဆင်းသွားခဲ့ပြီး XNUMX% ကျော် ကျဆင်းသွားခဲ့သည်။
* ၀ယ်လိုအားအခြမ်း- စက်မှုနှင့် ကူးသန်းရောင်းဝယ်ရေး ဓာတ်အားသုံးစွဲမှုဘက်တွင် ပိုမိုပြင်းထန်သော အထွတ်အထိပ်နှင့် ချိုင့်ဝှမ်းလျှပ်စစ်စျေးနှုန်းကွာခြားမှု၊ ဝယ်လိုအားနှင့် ဓာတ်အားကန့်သတ်အကဲဖြတ်မှု ဖိအား၊ အထူးသဖြင့် ကုန်ထုတ်လုပ်မှုပန်းခြံများ၊ ဒေတာစင်တာများ၊ အားသွင်းရုံများနှင့် အခြားစွမ်းအင်သုံးစွဲမှုမြင့်မားသော အခြေအနေများတွင် ကြုံတွေ့နေရပါသည်။ စွမ်းအင်သိုလှောင်မှု လိုအပ်ချက်က မြင့်တက်လာတယ်။
* ဓာတ်အားလိုင်း ခံနိုင်ရည်ရှိမှု လိုအပ်ချက်များ- စွမ်းအင်အသစ်များ ထိုးဖောက်ဝင်ရောက်မှု မြင့်မားခြင်းကြောင့် ပိုမိုရှုပ်ထွေးသော ဓာတ်အားလိုင်း ထိန်းညှိမှုကို ဖြစ်ပေါ်စေပြီး၊ စက်မှုနှင့် စီးပွားဖြစ် စွမ်းအင်သိုလှောင်မှုသည် ဓာတ်အားလိုင်းပေါ်ရှိ ဖိအားကို လျှော့ချရန် "နေရာတွင်း ကြိမ်နှုန်း ထိန်းညှိမှု"၊ "အစွန်းအသင့်အနေအထား" နှင့် အခြားဝန်ဆောင်မှုများကို ပေးစွမ်းနိုင်သည်။
ဘက်စုံရှုထောင့်မှကြည့်လျှင် ကုန်ကျစရိတ်လျှော့ချခြင်းနှင့် မတူကွဲပြားသော ဝယ်လိုအားတို့၏ ပူးတွဲအကျိုးသက်ရောက်မှုအောက်တွင် ထောက်ပံ့မှုနှင့် ဝယ်လိုအားဘက်များသည် အလျင်အမြန် ချိတ်ဆက်နေပြီး ဈေးကွက်သည် "ထောက်ပံ့မှုကို အခြေခံသော" မှ "ဝယ်လိုအားကို ဆွဲဆောင်သော" သို့ တဖြည်းဖြည်း ပြောင်းလဲနေပါသည်။
စတုတ္ထ၊ ကမ္ဘာလုံးဆိုင်ရာ စွမ်းအင်သိုလှောင်မှု ကွဲပြားသော ဝင်ငွေမုဒ်
- Peak and Valley Arbitrage and Peak Shaving နှင့် Valley Filling
* လုပ်ငန်းများသည် ချိုင့်ချိန်အတွင်း အားသွင်းခြင်းနှင့် အမြင့်ဆုံးအချိန်များတွင် အားသွင်းခြင်းဖြင့် လျှပ်စစ်ကုန်ကျစရိတ်၏ 15% မှ 30% ကို သက်သာစေနိုင်သည်။
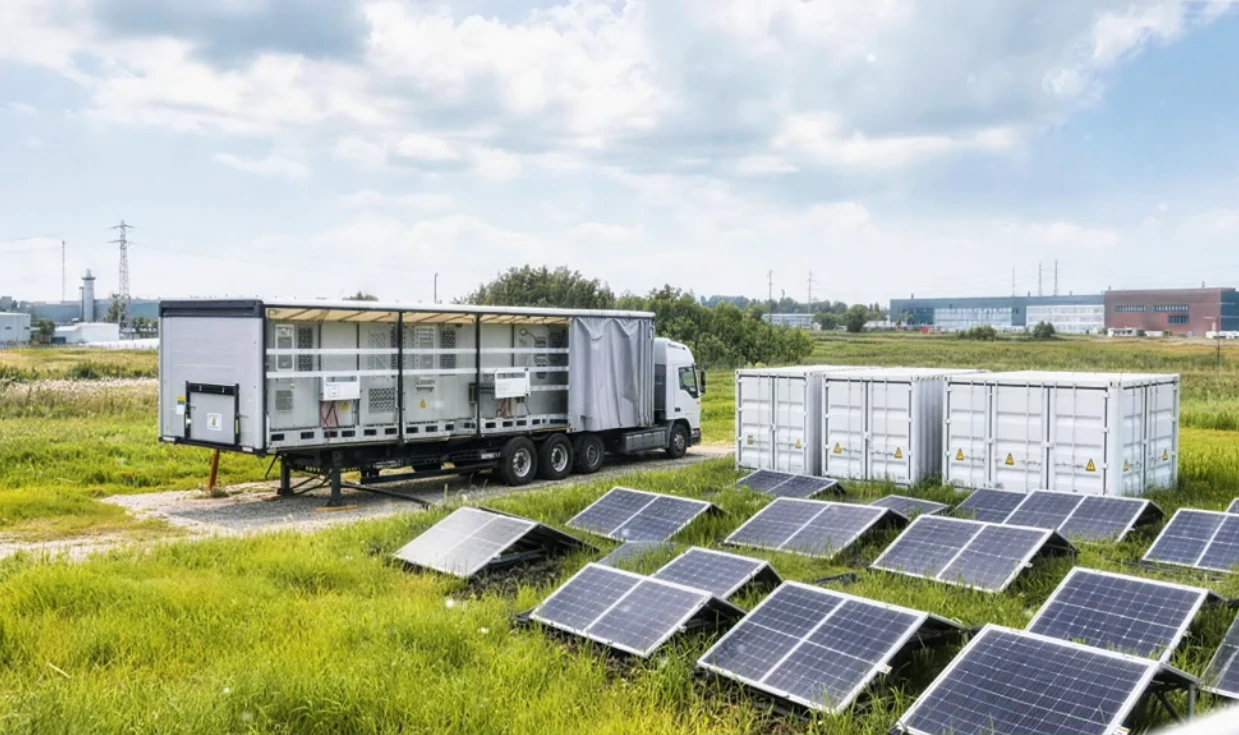
* Photovoltaic ဓာတ်အားထုတ်လုပ်ခြင်းနှင့် ပေါင်းစပ်လိုက်ခြင်းဖြင့် မိမိကိုယ်မိမိ စားသုံးမှုနှုန်းသည် 70% ကျော်အထိ တိုးလာပြီး ပြန်ဆပ်သည့်ကာလကို ပိုတိုစေပါသည်။
- လိုအပ်ချက်တုံ့ပြန်မှုနှင့် အရန်ဝန်ဆောင်မှုများ
* ကြိမ်နှုန်းစည်းမျဉ်း၊ အလှည့်ကျ အသင့်အနေအထား၊ အနက်ရောင်စတင်ခြင်းစသည့် အရန်ဝန်ဆောင်မှုများဖြစ်သည့် လျှပ်စစ်ဓာတ်အားစျေးကွက်တွင် နှစ်စဉ်ပြန်အမ်းနှုန်း 2%-5% (ဒေသန္တရစျေးကွက်စည်းမျဉ်းများပေါ် မူတည်၍) ကဲ့သို့သော အရန်ဝန်ဆောင်မှုများတွင် ပါဝင်ခြင်း။
* အချို့နိုင်ငံများတွင် စွမ်းဆောင်ရည် စျေးကွက်ဝင်ငွေများသည် စုစုပေါင်းဝင်ငွေ၏ 10-20% ဖြစ်သည်။
- စွမ်းအင်စီမံခန့်ခွဲမှုစာချုပ်များ (EMC) နှင့် စွမ်းအင်သိုလှောင်မှုခွဲဝေမှု
* ပြင်ပစွမ်းအင်စီမံခန့်ခွဲမှုကုမ္ပဏီများ (ESCOs) သည် စီးပွားဖြစ်နှင့် စက်မှုလုပ်ငန်းသုံးဖောက်သည်များအား "သုညအဆင့်သတ်မှတ်ချက်" ဖြန့်ကျက်မှုရရှိရန်နှင့် "သုညရင်းနှီးမြှုပ်နှံမှု ဓာတ်အားဝယ်ယူမှုရှယ်ယာ" မော်ဒယ်မှတစ်ဆင့် အရင်းအနှီးဖိအားကို လျှော့ချရန် ကူညီပေးသည်။
* Multi-User Virtual Power Plant (VPP) မော်ဒယ်၊ လျှပ်စစ်ဓာတ်အားဈေးကွက်တွင် ပိုမိုမြင့်မားသော ပရီမီယံများကို ရယူရန်အတွက် ဗဟိုချုပ်ကိုင်မှုလျှော့ချထားသော စက်မှုလုပ်ငန်းနှင့် ကူးသန်းရောင်းဝယ်ရေးစွမ်းအင်သိုလှောင်မှုပိုင်ဆိုင်မှုများကို ပေါင်းစပ်ထားသည့် မော်ဒယ်။ ၄။
- ကာဗွန်စျေးကွက်နှင့် ကာဗွန်ခွင့်ပြုချက်ရောင်းဝယ်ရေး
* စွမ်းအင်သိုလှောင်မှုစနစ်များသည် ကာဗွန်ထုတ်လွှတ်မှုလျှော့ချရေးနှင့် ကာဗွန်ဓာတ်အားမြင့်မားစွာဝယ်ယူမှုများကိုလျှော့ချခြင်းဖြင့် ကာဗွန်ဒရက်ဒစ်များရရှိရန် ကာဗွန်ရောင်းဝယ်ရေးပလပ်ဖောင်းများနှင့် ချိတ်ဆက်နိုင်သည်။
ကွဲပြားသောအမြတ်အစွန်းပုံစံ၊ ထို့ကြောင့် စက်မှုလုပ်ငန်းနှင့် ကူးသန်းရောင်းဝယ်ရေးစွမ်းအင် သိုလှောင်မှုပရောဂျက်များသည် ကုန်ကျစရိတ်သက်သာရုံသာမက အမြတ်အစွန်းတိုးတက်မှုအချက်အသစ်တစ်ခုလည်း ဖြစ်လာပါသည်။
စက်မှုနှင့် စီးပွားဖြစ် စွမ်းအင်သိုလှောင်မှုသည် "ပေါက်ကွဲမှု ဖွံ့ဖြိုးတိုးတက်မှု" ၏ အကြိုကာလတွင် ရှိနေပါသည်။ မူဝါဒဆိုင်ရာ အကျိုးအမြတ်ခွဲဝေမှု၊ ဈေးကွက်စကေး၊ ထောက်ပံ့မှုနှင့် ဝယ်လိုအား မျှတမှုမှသည် ကွဲပြားသော အကျိုးအမြတ်အထိ၊ အချက်အားလုံးသည် တူညီသော နိဂုံးချုပ်ချက်ကို ညွှန်ပြနေသည်- လာမည့်နှစ်သည် အရေးကြီးသောကာလ၏ အသုံးချမှု၏ ဆင်းသက်မှုနှင့် စကေးကို အရှိန်မြှင့်ရန် စက်မှုနှင့် စီးပွားဖြစ် စွမ်းအင်သိုလှောင်မှု ဖြစ်လိမ့်မည်။ စွမ်းအင်သိုလှောင်မှု ပစ္စည်းထုတ်လုပ်သူများ၊ စွမ်းအင်ဝန်ဆောင်မှုကုမ္ပဏီများနှင့် လုပ်ငန်းသုံးများအတွက်၊ အစောပိုင်း အပြင်အဆင်၊ နက်ရှိုင်းသော ထွန်ယက်မှု ဒေသတွင်း ဖြေရှင်းချက်များသည် ဈေးကွက်အခွင့်အလမ်းများကို ရရှိစေမည်ဖြစ်သည်။
၂၀၂၆-၀၁-၁၂ ရက်တွင် နောက်ဆုံးအပ်ဒိတ်လုပ်ခဲ့သည်